
Приложение
Как установить приложение на iOS
Смотрите видео ниже, чтобы узнать, как установить наш сайт в качестве веб-приложения на домашнем экране.
Примечание: Эта возможность может быть недоступна в некоторых браузерах.
Аналитика от брокера xChief: обзоры рынков
- Автор темы xChief Analytics
- Дата начала
- Обновлено:

xChief Analytics
Интересующийся
- Регистрация
- 18 Окт 2026
- Сообщения
- 26
- Реакции
- 0
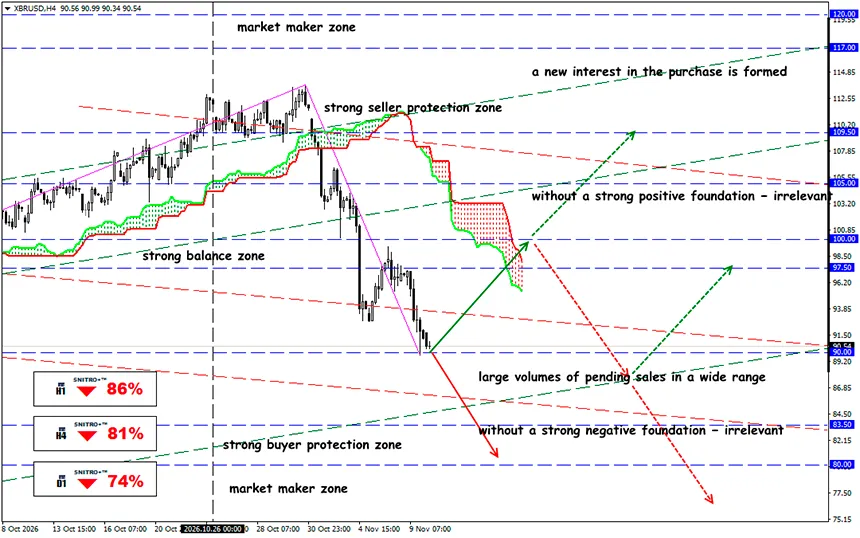
Buy: 92.50 (при сильных позитивных фундаментальных факторах); цель 95.50-97.50; StopLoss 91.80
Sell: 87.50 (при уверенном пробое выше 90.00); цель 85.50-83.50; StopLoss 88.20
Brent потеряла почти 6% за один день после заявлений Трампа о снижении риска дальнейших ударов по Ирану. Рынок сокращает премию за военный риск, хотя атаки на суда продолжаются, а условия мирного соглашения ещё не согласованы.
Главный риск — очередная переоценка нефти в случае провала переговоров. Однако Ормузский пролив остаётся зоной военного риска, а позиции США и Ирана продолжают расходиться.
Принципиально важно различать три показателя: добычу нефти, экспортные отгрузки и фактическую доставку сырой нефти конечным покупателям. Их динамика может существенно различаться. Именно это расхождение позволяет определить, насколько обоснованно...
До начала военного конфликта через Ормузский пролив ежедневно транспортировалось приблизительно 20 миллионов баррелей сырой нефти и нефтепродуктов. Согласно исследованию IEA, опубликованному в феврале, в 2025 году через пролив проходило 14.95 миллиона баррелей сырой нефти и конденсата и 4.93 миллиона баррелей нефтепродуктов. Совокупный поток составлял 19.87 миллиона баррелей в сутки, или приблизительно четверть мировой морской торговли нефтью.
Рынок реагирует прежде всего на изменения политической риторики, тогда как физическая безопасность судоходства остаётся ограниченной. Фактические потоки поставок дают мало оснований для оптимизма.
Ирак и Кувейт особенно уязвимы, поскольку их возможности перенаправлять значительные объёмы через существующие обходные трубопроводы ограничены. У Саудовской Аравии и ОАЭ есть альтернативные маршруты, но их пропускной способности также недостаточно для полной замены довоенных объёмов транзита. Кроме того, инфраструктура Саудовской Аравии остаётся уязвимой для ударов.
Сколько нефти фактически покидает Персидский залив?
Данные о судоходстве за начало ноября показывают необычное расхождение между видимой активностью танкеров и оценками фактического экспорта. Существуют причины, по которым статистика AIS может недооценивать реальные потоки.
Согласно независимому аналитическому исследованию Рива Хейворда от 8 ноября, за семь дней, завершившихся 3 ноября, через пролив и связанные с ним непрозрачные маршруты проходило в среднем приблизительно 11.5 миллиона баррелей в сутки, что эквивалентно 67% соответствующего довоенного уровня. Ещё более широкий показатель региональных поставок, включая альтернативные терминалы, достиг 19.3 миллиона баррелей в сутки, или 83% прежнего объёма.
Для нефтяного рынка это принципиальное различие.
Если опираться исключительно на количество судов с активной AIS, можно ошибочно заключить, что почти весь региональный экспорт остановился. Использование более широких оценок грузопотоков показывает менее критичную картину, хотя логистика остаётся существенно нарушенной.
Разница в динамике Brent и WTI особенно показательна. Международный эталон потерял на 1.47 процентного пункта больше, чем его американский аналог. Это соответствует более высокой чувствительности Brent к рискам, затрагивающим морские поставки из Персидского залива.
Снижение физической цены ещё не доказывает, что глобальный нефтяной баланс нормализовался. Поставки могут осуществляться через защищённые коридоры, альтернативные экспортные терминалы или за счёт использования накопленных запасов.
Устранение краткосрочного дефицита не означает, что риск логистических проблем исчез.
Возвращение танкеров на основной маршрут поставок зависит не только от политического решения вновь открыть пролив. Судовладельцы и страховщики должны получить приемлемые гарантии безопасности. Если ставки фрахта и страховые премии останутся высокими, физическая нефть продолжит поступать покупателям с повышенными логистическими затратами, даже если цены фьючерсов на Brent снизятся.
Для исчезновения премии за военный риск недостаточно прекращения крупных ударов, но пока рынок получает оптимистичные сигналы об окончании конфликта, распродажа нефти может продолжаться. Однако повторные попытки атак вынуждают участников рынка сохранять защитные позиции.
Поэтому действуем разумно и избегаем ненужных рисков.
Официальный источник аналитики: xChief
xChief Analytics
Интересующийся
- Регистрация
- 18 Окт 2026
- Сообщения
- 26
- Реакции
- 0
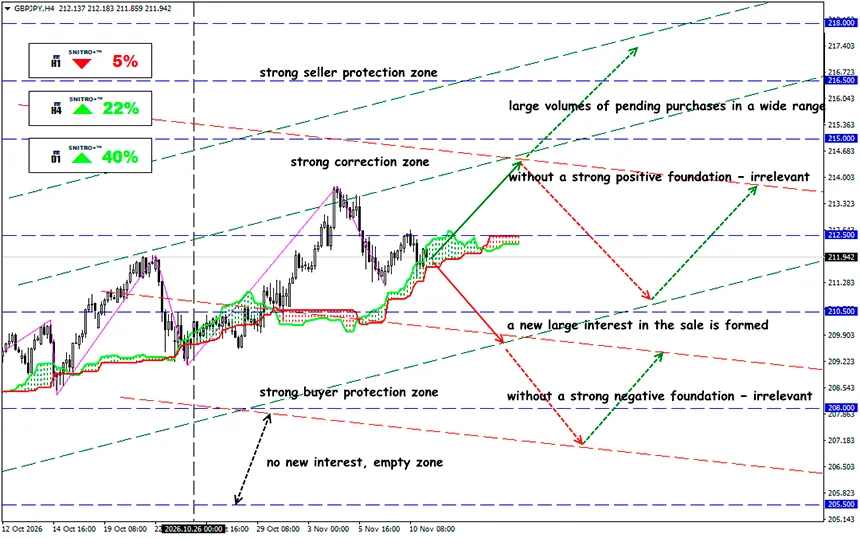
Buy: 213.50 (при уверенном пробое выше 213.00); цель 216.50; StopLoss 212.80
Sell: 211.00 (при сильных негативных фундаментальных факторах) ; цель 208.50; StopLoss 211.70
Нормализация политики Банка Японии, валютные вливания на рынок и риск распродажи акций создают условия для резкого закрытия позиций против иены. Валютный рынок достиг точки, в которой традиционная логика разницы процентных ставок начинает вступать в противоречие с рисками ликвидности.
EUR/JPY и GBP/JPY остаются привлекательными для carry trade. Однако продолжающаяся нормализация денежно-кредитной политики Японии постепенно меняет экономику этих операций, тогда как нестабильность на фондовых рынках может спровоцировать быстрое закрытие позиций.
Классическая стратегия carry trade предполагает заимствование в валюте с относительно низкой процентной ставкой и инвестирование полученных средств в более доходный актив. Для EUR/JPY и GBP/JPY это означает продажу иены и покупку евро или фунтов соответственно.
BOJ уже повысил ключевую процентную ставку до 1.25%, самого высокого уровня с 1995 года, однако японская валюта остаётся относительно слабой. 5 ноября BOE повысил ставку на 25 базисных пунктов, в результате чего номинальное преимущество процентной ставки фунта над иеной достигло 275 базисных пунктов. Депозитная ставка ECB составляет 2.50%, обеспечивая номинальное преимущество в 125 базисных пунктов над Банком Японии.
Дополнительную неопределённость создаёт статистика валютных интервенций Японии, опубликованная 9 ноября. Министерство финансов подтвердило, что летом власти потратили ¥15.3993 триллиона на поддержку национальной валюты всего за три торговых дня. Масштаб этих операций демонстрирует готовность Токио вмешиваться в рынок, когда власти считают валютные движения чрезмерными. Однако такие действия не устраняют фундаментальную разницу процентных ставок и не гарантируют устойчивого укрепления иены.
На октябрьском заседании BOJ сохранил ставку на уровне 1.25%. Одновременно регулятор подтвердил, что продолжит сокращать покупки японских государственных облигаций. Согласно ноябрьскому обзору MUFG, ежемесячные покупки JGB сокращаются на ¥200 миллиардов каждый квартал до первого квартала 2027 года, после чего ожидается их стабилизация на уровне приблизительно ¥2 триллионов в месяц.
Это изменение важно по двум причинам:
Дополнительный аргумент в пользу дальнейшей нормализации появился 30 октября. Банк Японии признал, что базовое инфляционное давление приблизилось к уровню, соответствующему его целевому показателю 2%. Глава BOJ Кадзуо Уэда подчеркнул, что решения будут приниматься на каждом заседании, включая декабрьское, с учётом инфляционных рисков.
Реакция на валютные интервенции представляет собой отдельный спекулятивный фактор. Прямые операции японских властей обычно сосредоточены в наиболее ликвидных валютных инструментах, прежде всего USD/JPY. Однако их влияние быстро распространяется на кросс-курсы через арбитражные взаимосвязи. Например, если EUR/USD остаётся неизменным, снижение USD/JPY на 3% математически предполагает сопоставимое снижение EUR/JPY. Аналогичный механизм действует для GBP/JPY через GBP/USD.
Сочетание интервенции и распродажи акций особенно опасно. В такой ситуации участники carry trade могут одновременно покупать иену для погашения заимствований, сокращать позиции в рисковых активах и уменьшать кредитное плечо. Первоначальное укрепление JPY может спровоцировать дальнейшие вынужденные покупки японской валюты.
EUR/JPY и GBP/JPY сейчас представляют особый интерес из-за противоречия между сохраняющимся преимуществом европейских валют по процентным ставкам и растущим риском резкого укрепления японской иены.
Базовый сценарий предполагает постепенное укрепление иены и повышенный риск нисходящей коррекции EUR/JPY и GBP/JPY, но не гарантирует немедленного разворота.
Операции carry trade продолжают приносить положительный процентный доход, однако потенциальные валютные убытки способны уничтожить доходность, накопленную за многие месяцы удержания позиции, всего за несколько часов. Чем выше концентрация спекулятивных длинных позиций в EUR/JPY и GBP/JPY, тем опаснее становится даже относительно небольшое первоначальное движение в сторону укрепления иены.
Поэтому действуем разумно и избегаем ненужных рисков.
Официальный источник аналитики: xChief
xChief Analytics
Интересующийся
- Регистрация
- 18 Окт 2026
- Сообщения
- 26
- Реакции
- 0
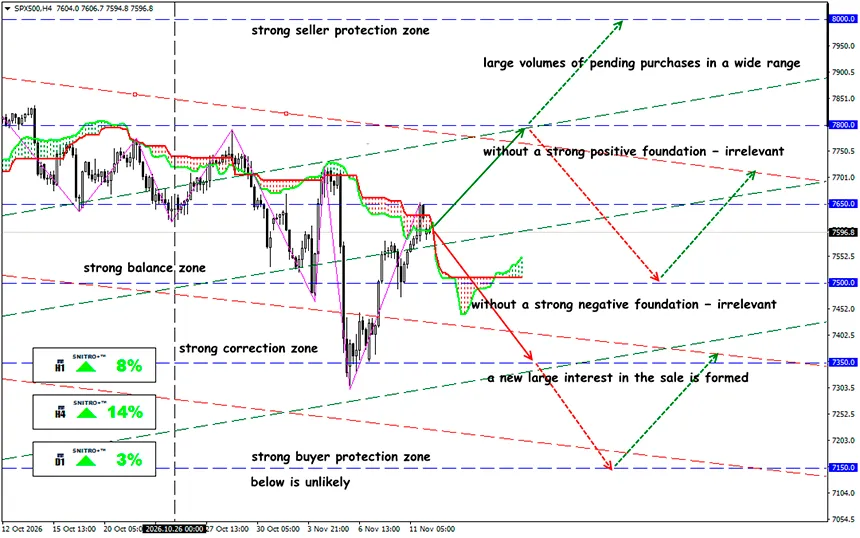
Buy: 7,700 (при сильных позитивных фундаментальных факторах); цель 7,950; StopLoss 7,630
Sell: 7,500 (на откате после повторного тестирования 7,600); цель 7,250; StopLoss 7,570
Демократы получили контроль над обеими палатами Конгресса, изменив ожидания относительно торговой политики США, бюджетных расходов и регулирования бизнеса. Однако между предвыборными обещаниями и реальными изменениями корпоративной прибыли сохраняется значительный разрыв. Изменение состава государственных органов ещё не означает изменения законов.
Промежуточные выборы 3 ноября 2026 года изменили политическую конфигурацию США, при этом Трамп сохраняет президентскую власть. Для финансовых рынков это означает переход от единого контроля республиканцев к разделённому правительству, при котором бюджетные решения, законодательные инициативы и торговая политика становятся предметом более сложных переговоров.
Законодатели, избранные в ноябре, вступят в должность в январе 2027 года. До этого момента рынок торгует преимущественно на ожиданиях будущих решений, а не на уже принятых регуляторных изменениях.
В ходе первой полноценной торговой сессии после выборов, 4 ноября, S&P 500 вырос на 1.6%, Nasdaq прибавил 1.4%, а Dow Jones поднялся на 3.1%. Однако реакция отдельных отраслей была значительно менее однородной, чем движение широких индексов. Инвесторы одновременно оценивали вероятность смягчения тарифов, снижения геополитической напряжённости и изменения приоритетов федеральных расходов.
К 11 ноября американские фондовые индексы частично восстановились после первоначальной волатильности. S&P 500 прибавил 1.3%, Nasdaq Composite вырос на 1.6%, а Dow Jones поднялся на 0.5%. Политическая неопределённость не привела к устойчивому уходу инвесторов из американских акций.
Относительная динамика секторов остаётся неоднородной.
К 11 ноября технологический сектор уже участвовал в общем восстановлении рынка. Первоначальная негативная реакция на результаты выборов лишь привела к закрытию спекулятивных позиций и не нарушила среднесрочный тренд.
Наличие большинства в органах власти не гарантирует отмены тарифов, поскольку Трамп сохраняет право вето. Это создаёт фундаментальное ограничение для масштабной законодательной реформы. И далеко не факт, что демократы рискнут отменить тарифы. Импортные ограничения могут поддерживаться законодателями обеих партий, особенно когда речь идёт о промышленном производстве, полупроводниках, металлургии и национальной безопасности.
Инвестиционное противоречие заключается в том, что политические ожидания могут быстро изменить оценку акций, тогда как фактическое влияние новых законов на корпоративную прибыль становится очевидным значительно позже. Именно этот временной разрыв создаёт как возможности для секторной ротации, так и риск преждевременного открытия позиций.
До вступления нового состава Конгресса в должность 3 января 2027 года стоит сосредоточиться на акциях, которые уже реагируют на политические ожидания, не дожидаясь законодательных изменений. Интерес к NVIDIA, Lam Research и инфраструктуре AI сохраняется.
Оборонные компании столкнулись с пересмотром ожиданий относительно федеральных расходов и геополитики, однако спекулятивные торговые возможности сохраняются. После выборов, 4 ноября, акции Northrop Grumman (NOC) потеряли 2.7%, тогда как Lockheed Martin (LMT), RTX Corporation (RTX) и L3Harris Technologies (LHX) снизились более чем на 2% каждая.
Американские производители стали, алюминия и отдельных промышленных компонентов, включая Caterpillar (CAT), Deere & Company (DE) и Boeing (BA), будут стремиться защитить свою долю рынка, и это также может создавать возможности для получения прибыли.
Динамика акций Healthcare (HCA), Universal Health Services (UHS) и Centene (CNC) также представляет интерес, поскольку инвесторы ожидают, что Конгресс под контролем демократов будет добиваться восстановления или расширения программ здравоохранения.
Фундаментальная динамика американских акций продолжит зависеть от корпоративной прибыли, инвестиций в технологии, состояния экономики и решений Федеральной резервной системы. Поэтому главный вопрос для инвесторов заключается не в том, какие отрасли политически ближе к новому Конгрессу, а в том, у каких компаний действительно улучшатся денежные потоки после изменения правил торговли и финансирования.
Поэтому действуем разумно и избегаем ненужных рисков.
Официальный источник аналитики: xChief
cryptoboom
Интересующийся
- Регистрация
- 29 Мар 2017
- Сообщения
- 59
- Реакции
- 0
- Возраст
- 26
Разделенный конгресс при Трампе это классический боковик с повышенной волатильностью, а не тренд для серьезных вливаний. С такими стопами по SPX выбьет на любом шуме до января, лучше посидеть на заборе.
xChief Analytics
Интересующийся
- Регистрация
- 18 Окт 2026
- Сообщения
- 26
- Реакции
- 0
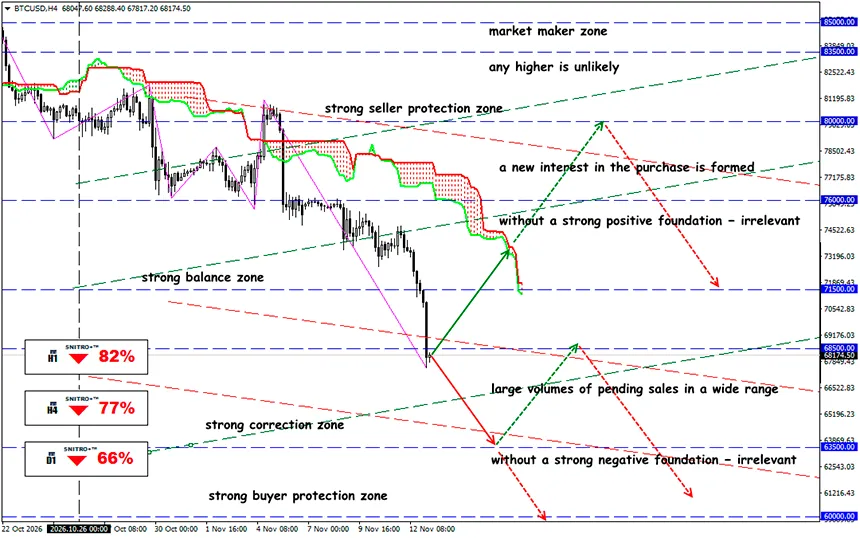
Buy: 71,500 (при сильных позитивных фундаментальных факторах); цель 76,500; StopLoss 70,500
Sell: 66,500 (на откате после повторного тестирования 67.500) ; цель 63,500-61,500; StopLoss 67,500
Кризис руководства NVIDIA усиливает давление на акции компании и ставит под сомнение устойчивость оценок технологического сектора. Главная угроза заключается не в смене генерального директора, а в потере уверенности в будущих темпах роста AI.
Отставка вступила в силу немедленно, и совет директоров начал поиск преемника. В центре кризиса оказались сообщения о личных связях Хуанга с лицами, которых американские власти подозревают в шпионаже в пользу Китая. При этом важно не путать подтверждённый факт отставки с обвинениями и обстоятельствами, которые остаются предметом расследований и сообщений СМИ.
NVDA потеряла более 5% за одну торговую сессию, приблизительно 12% за неделю и более 30% от октябрьского максимума. Форвардный P/E снизился приблизительно до 12, самого низкого уровня с 2012 года. Примечательно, что 12 ноября NVDA сократила первоначальное внутридневное падение с приблизительно 14% до 4.3% к закрытию торгов. Это указывает на присутствие покупателей после резкой распродажи, но пока не подтверждает завершения нисходящего движения.
Хуанг возглавлял NVIDIA с момента её основания в 1993 году. Его роль выходила далеко за рамки операционного управления: инвесторы связывали с ним технологическое лидерство, последовательное развитие GPU и стратегические отношения с крупнейшими облачными провайдерами.
Снижение стоимости акций NVIDIA может распространиться на полупроводниковые компании, производителей серверного оборудования, поставщиков инфраструктуры центров обработки данных и основные технологические индексы.
Если инвесторы начнут сомневаться в устойчивости роста NVIDIA, они могут пересмотреть приемлемые оценочные мультипликаторы для других AI-компаний, даже если их собственные финансовые результаты не ухудшились.
Если проблемы NVIDIA совпадут с пересмотром капитальных расходов Microsoft, Alphabet, Amazon и Meta, рынок может перейти от оценки отдельного корпоративного кризиса к переоценке всей экономики инфраструктуры AI.
Квартальный отчёт NVDA о финансовых результатах (17 ноября) может определить, останется ли отставка Хуанга краткосрочным управленческим шоком или станет катализатором продолжительной переоценки акций.
Если даже позитивные финансовые результаты не обеспечат устойчивого роста NVDA, это может указывать на более глубокое снижение доверия к оценкам AI-компаний.
NVIDIA обладает обширной технологической инфраструктурой, клиентской базой и бизнесом, созданным за десятилетия. Смена руководства сама по себе не уничтожает эти конкурентные преимущества.
Однако рынок оценивает не только то, чем компания располагает сегодня, но и то, насколько успешно она сможет достичь своих будущих целей.
Потенциальными выгодоприобретателями перераспределения заказов являются AMD, которая может увеличить продажи ускорителей AI; Broadcom, разрабатывающая специализированные чипы AI и сетевые решения; и Marvell Technology, работающая в сегменте инфраструктуры передачи данных.
Однако рост конкурентов возможен прежде всего при условии сохранения общего спроса на AI. Если инвесторы начнут сомневаться в окупаемости инвестиций в центры обработки данных, AMD, AVGO и MRVL также окажутся под давлением.
Поэтому действуем разумно и избегаем ненужных рисков.
Официальный источник аналитики: xChief
xChief Analytics
Интересующийся
- Регистрация
- 18 Окт 2026
- Сообщения
- 26
- Реакции
- 0
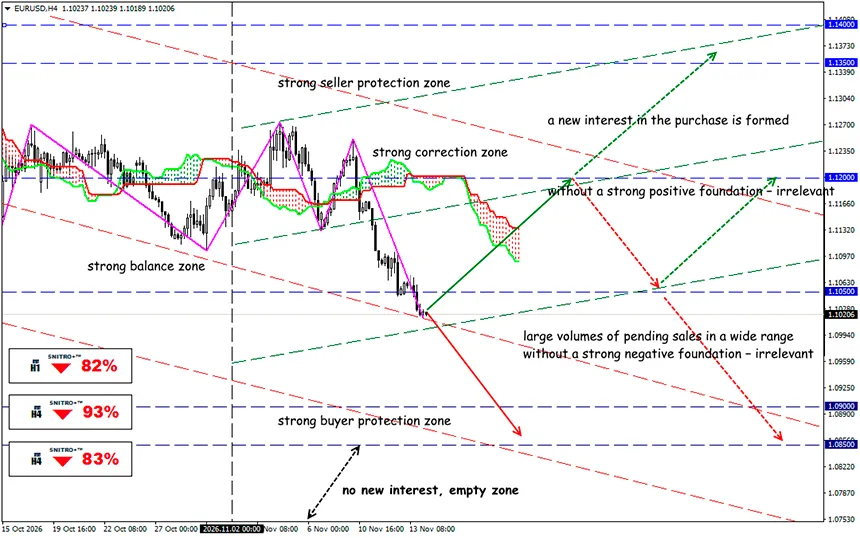
Buy: 1.1080 (при сильных позитивных фундаментальных факторах) ; цель 1.12501.1350; StopLoss 1.1020
Sell: 1.0950 (на откате после повторного тестирования 1.1000) ; цель 1.08001.0750; StopLoss 1.1000
Инфляция в еврозоне ускорилась до 4% в октябре, причём наибольший вклад в её рост внесли цены на энергоносители. Промышленность сталкивается с ростом издержек и дорогим финансированием. Сможет ли ЕЦБ сдержать цены, не усиливая замедление экономики?
Рост цен на энергоносители возвращает инфляционные риски, одновременно подрывая конкурентоспособность европейской промышленности. Европейская экономика вновь сталкивается с классической стагфляционной дилеммой: подорожание энергоносителей одновременно ускоряет потребительскую инфляцию и увеличивает издержки бизнеса.
Энергетическая инфляция ускорилась до 20.8%, тогда как цены в секторе услуг выросли на 3.3%. Базовый HICP, исключающий энергоносители, продукты питания, алкоголь и табак, остался на уровне 2.5%. Инфляция значительно превышает целевой показатель ЕЦБ в 2%. Основное ускорение связано с энергоносителями, а не с сопоставимым ростом базовых цен. Повышение ключевой ставки может сдерживать внутренний спрос, но не устраняет физический дефицит энергоресурсов и не снижает мировые цены на нефть или газ.
Эти издержки распространяются по всей экономике через несколько каналов.
Таким образом, высокая европейская инфляция не обязательно означает сильный евро. Если она вызвана подорожанием импортируемых энергоносителей, эффект может быть противоположным.
Еврозона готовится к серьёзному кризису. Промышленное производство сокращается, кредитные условия ужесточаются, а экономический рост замедляется. Для ЕЦБ это означает ограниченное пространство для манёвра: повышение процентных ставок усиливает давление на производство, тогда как преждевременное смягчение политики создаёт риск закрепления инфляционных ожиданий.
Наиболее вероятный сценарий предполагает сохранение осторожной денежно-кредитной политики и повышенной волатильности европейских активов. Для EUR/USD разница доходностей с США останется критически важной, тогда как европейские акции будут особенно чувствительны к изменениям прогнозов прибыли промышленных компаний.
Если цены растут из-за импортируемых энергоносителей, а промышленность теряет конкурентоспособность, жёсткая денежно-кредитная политика может усилить давление на инвестиции, кредитование и экономический рост.
Для трейдеров решающим фактором будет не какой-либо отдельный показатель HICP или промышленного производства, а их сочетание с движением доходностей и реакцией валютного рынка. Именно согласованность этих сигналов позволит отличить временную волатильность, вызванную инфляцией, от формирования тяжёлых стагфляционных условий.
Поэтому действуем разумно и избегаем ненужных рисков.
Официальный источник аналитики: xChief
xChief Analytics
Интересующийся
- Регистрация
- 18 Окт 2026
- Сообщения
- 26
- Реакции
- 0
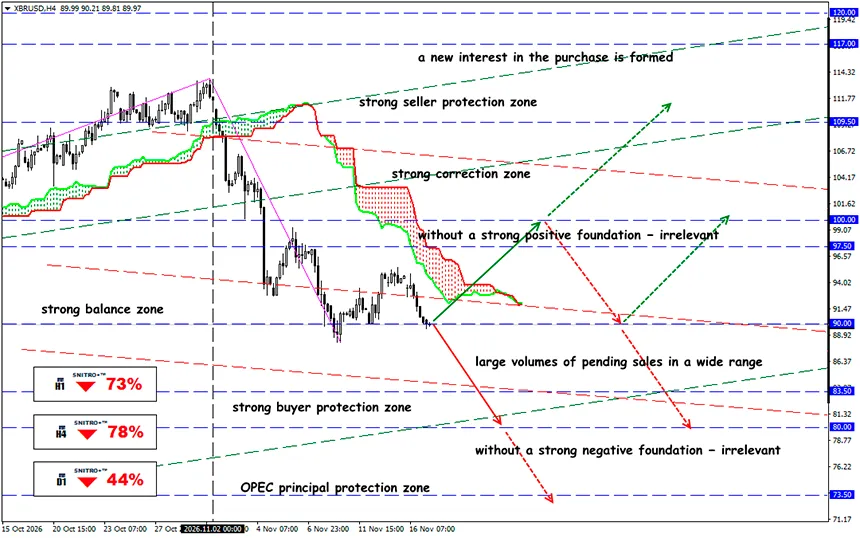
Buy: 93.50 (при уверенном пробое выше 92.50); цель 96.50; StopLoss 92.80
Sell: 86.50 (при сильных негативных фундаментальных факторах); цель 83.50; StopLoss 87.20
Восстановление мировой добычи нефти не гарантирует нормализации поставок дизельного топлива. Расхождение между рынком сырой нефти и нефтепродуктов создаёт условия, при которых Brent и WTI могут дешеветь, тогда как ICE Gasoil остаётся дорогим.
Проблема смещается от доступности сырой нефти к нефтепереработке, логистике и качеству нефтяных потоков. Для трейдеров ключевыми индикаторами являются дизельный крек-спред и маржа нефтеперерабатывающих заводов.
Мировой нефтяной рынок сталкивается с противоречием, способным изменить привычную логику торговли энергоносителями. Увеличение добычи нефти больше не означает автоматического снижения цен на все виды топлива. Даже по мере восстановления мирового предложения сырой нефти отдельные нефтепродукты могут оставаться в дефиците.
Дизельное топливо используется в грузовых перевозках, промышленности, сельском хозяйстве и логистике. Его дефицит напрямую увеличивает операционные расходы предприятий и может поддерживать инфляцию даже при снижении цен на нефть. По данным IEA, мировое предложение нефти в октябре 2026 года составило 105.4 млн баррелей в сутки. При этом агентство продолжает указывать на напряжённую ситуацию на рынке нефтепродуктов, особенно средних дистиллятов, и растущие логистические ограничения.
Это принципиально меняет структуру рисков.
Если раньше главный вопрос заключался в наличии достаточного количества нефти, то теперь всё большее значение приобретает способность переработать доступную нефть в необходимые виды топлива и доставить их конечным потребителям.
Например, согласно данным IEA, North Sea Dated снизилась с октябрьского пика около $136 до $93 за баррель к моменту подготовки ноябрьского отчёта. Это соответствует снижению приблизительно на 32%.
Однако европейское дизельное топливо за сопоставимый период подешевело лишь на 11% и продолжало торговаться около $180 за баррель. Таким образом, снижение цен на сырую нефть не сопровождалось сопоставимым удешевлением продукта переработки.
Нефть может поступать на мировой рынок, но для её переработки необходимы доступные мощности, подходящий сорт нефти, достаточное количество водорода и энергии, а также исправно работающее технологическое оборудование. Даже при выполнении всех этих условий полученное топливо ещё необходимо доставить на конкретный рынок.
В результате Европа и другие регионы-импортёры конкурируют не просто за сырую нефть, а за ограниченное предложение готового топлива.
Физический дефицит усиливается высокими фрахтовыми ставками для крупных нефтяных танкеров на маршрутах с Ближнего Востока в Азию. Даже при снижении цен на сырую нефть дорогая транспортировка ограничивает улучшение экономики нефтепереработки.
Рынок ожидает сохранения дефицита дизельного топлива как минимум до летнего сезона следующего года.
Дополнительные поставки могут поступить с нефтеперерабатывающих заводов США, за счёт увеличения объёмов переработки в Азии и новых китайских экспортных квот. IEA также указывает на ускоренное высвобождение чрезвычайных резервов дизельного топлива как временный механизм покрытия дефицита.
Однако стратегические резервы не могут заменить устойчивое восстановление производства. Их использование снижает краткосрочную напряжённость, но не устраняет технологические и логистические ограничения.
Наиболее информативными сигналами будут движения ближайших фьючерсных контрактов, структура календарных спредов и изменения запасов средних дистиллятов.
Нефтяной рынок постепенно выходит из острой фазы дефицита. Поставки сырой нефти из Персидского залива восстанавливаются быстрее, чем экспорт готового топлива.
Высокий дизельный крек-спред потенциально поддерживает прибыльность нефтеперерабатывающих заводов, но рекордные транспортные расходы и технологические ограничения могут поглотить значительную часть этой премии.
Для Brent и WTI увеличение доступности сырой нефти создаёт условия для снижения цен. Однако ICE Gasoil может оставаться относительно устойчивым благодаря низким запасам, ограниченным перерабатывающим мощностям и дорогой логистике. Именно расхождение между ценами на сырую нефть и дизельное топливо становится одним из наиболее значимых торговых сигналов.
Главный риск для трейдеров заключается в оценке нефтяного рынка исключительно на основе добычи и запасов сырой нефти. В ближайшие недели динамика нефтепереработки, экспорта дизельного топлива и крек-спредов покажет, насколько устойчиво это расхождение.
Поэтому действуем разумно и избегаем ненужных рисков.
Официальный источник аналитики: xChief
xChief Analytics
Интересующийся
- Регистрация
- 18 Окт 2026
- Сообщения
- 26
- Реакции
- 0
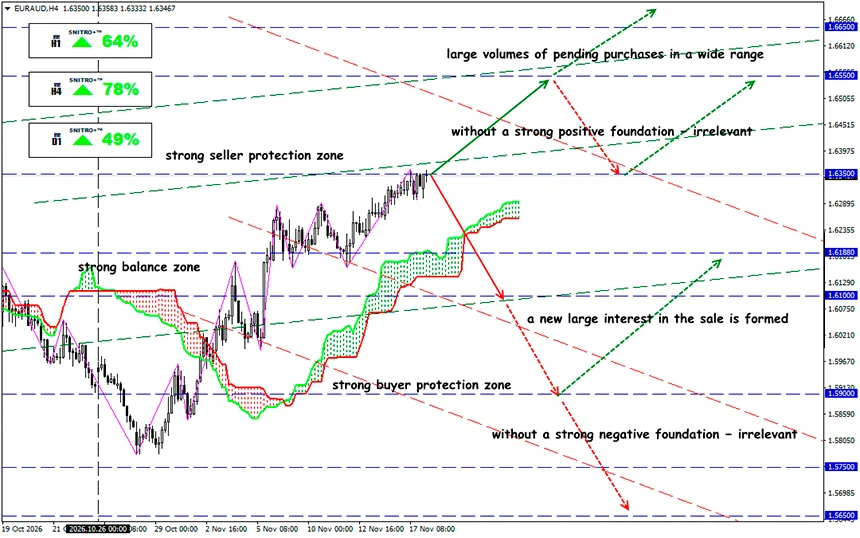
Buy: 1.6420 (на откате после повторного тестирования 1.6350) ; цель 1.6550-1.6650; StopLoss 1.6370
Sell: 1.6250 (при сильных негативных фундаментальных факторах) ; цель 1.6100-1.6050; StopLoss 1.6320
Саммит в Шэньчжэне станет проверкой устойчивости торгового перемирия между США и Китаем. Тарифы, экспорт передовых чипов, редкоземельные металлы и инвестиционные ограничения могут изменить спрос на юань, иену и сырьевые валюты. Однако для устойчивых рыночных движений потребуются конкретные решения, а не дипломатические заявления.
Азиатско-Тихоокеанский регион приближается к этому событию в условиях фундаментального противоречия. 18–19 ноября Китай примет саммит АТЭС, а переговоры между Трампом и Си Цзиньпином ожидаются 19 ноября. Обе стороны заявляют о готовности к переговорам, а действующее перемирие ограничивает вероятность немедленной эскалации, однако ключевые вопросы тарифов, чипов и критически важных минералов остаются нерешёнными.
Для валютного рынка особенно важен механизм передачи этих рисков. Смягчение торговых ограничений может улучшить ожидания относительно китайского экспорта, поддержать азиатские акции и увеличить спрос на промышленные металлы. Эскалация конфликта может вызвать противоположную реакцию — ослабление юаня, сокращение операций carry trade и рост спроса на валюты-убежища.
Главный вопрос для трейдеров заключается в том, станет ли саммит началом практических изменений торговых правил или лишь продлит существующую неопределённость.
9 ноября Китай объявил о продлении на два месяца некоторых мер в рамках торгового перемирия с США. В частности, была сохранена приостановка действия дополнительного тарифа в размере 24% на американские товары. Базовая ставка 10% осталась в силе. В сентябре Вашингтон и Пекин обсуждали пакет взаимных тарифных уступок на сумму около $60 млрд, однако к середине ноября процесс зашёл в тупик.
Утверждение о том, что снижение тарифов выгодно всем участникам рынка, неверно.
Для нас принципиально важно различать три типа новостей:
Именно третий вариант способен обеспечить наиболее устойчивую переоценку денежных потоков компаний.
Контроль над редкоземельными металлами, магнитами и специализированными химическими материалами остаётся важным инструментом торговых переговоров. Возможна краткосрочная положительная реакция азиатских акций, но её устойчивость будет зависеть от последующих официальных решений.
Для EUR/AUD позиция SELL представляет интерес при подтверждении улучшения перспектив торговли Китая и роста цен на промышленные металлы. Позиция BUY представляет интерес при ухудшении ожиданий относительно китайского спроса и относительном ослаблении AUD. Подтверждение следует искать в динамике цен на железную руду, медь и ожиданий относительно процентных ставок в Австралии.
Главный риск заключается в том, что дипломатическое сближение по вопросам тарифов может сопровождаться дальнейшим ужесточением технологических ограничений. В таком случае азиатские фондовые индексы и американский полупроводниковый сектор могут отреагировать в противоположных направлениях.
Базовый сценарий предполагает продолжение дипломатического диалога без немедленного масштабного пересмотра торговых правил. Для USD/CNH это означает вероятность ограниченной реакции на общие заявления. GBP/JPY будет прежде всего отражать изменения глобального аппетита к риску, тогда как EUR/AUD — ожидания относительно промышленного спроса Китая и движения сырьевых рынков.
Положительный исход переговоров может поддержать юань, австралийский доллар, азиатские акции и промышленные металлы. Рынок может быстро отреагировать на дипломатический сигнал, однако если тарифные уступки будут сопровождаться новыми ограничениями на передовые технологии, рыночная реакция может оказаться противоречивой.
Поэтому действуем разумно и избегаем ненужных рисков.
Официальный источник аналитики: xChief
xChief Analytics
Интересующийся
- Регистрация
- 18 Окт 2026
- Сообщения
- 26
- Реакции
- 0
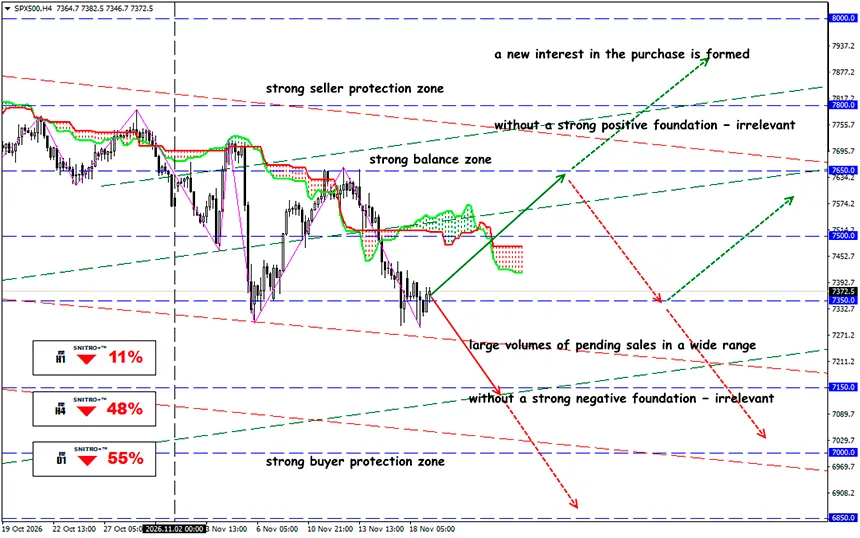
Buy: 7,500 (при сильных позитивных фундаментальных факторах); цель 7,650-7,750; StopLoss 7,430
Sell: 7,250 (на откате после повторного тестирования 7,350); цель 7,100-7,000; StopLoss 7,320
Рекордные финансовые результаты NVIDIA больше не гарантируют роста стоимости акций. Инвесторы пересматривают рентабельность инфраструктуры ИИ, капитальные затраты технологических гигантов и устойчивость долгового финансирования центров обработки данных.
NVIDIA остаётся ведущим публично торгуемым индикатором спроса на оборудование для ИИ.
Главный вопрос заключается не в том, сколько NVIDIA зарабатывает на продаже ускорителей ИИ, а в том, смогут ли её крупнейшие клиенты окупить сотни миллиардов долларов инвестиций в инфраструктуру. Для NVDA это вопрос будущих темпов роста и приемлемых оценочных мультипликаторов; для Nasdaq 100 и SOX — устойчивости технологического цикла; а для S&P 500 — риск масштабной переоценки крупнейших компонентов индекса.
NVIDIA уже сегодня получает выручку от поставок оборудования. Однако Microsoft, Alphabet, Amazon, Meta и специализированные операторы центров обработки данных должны окупить свои инвестиции за счёт будущих доходов от облачных вычислений, корпоративных продуктов ИИ и автоматизации. Если коммерческая отдача окажется ниже ожиданий, компании могут пересмотреть бюджеты капитальных затрат.
Для NVIDIA это означает риск замедления заказов, а для фондового рынка — возможное снижение прогнозов прибыли сразу нескольких крупнейших корпораций.
Даже если компания превосходит консенсус-прогнозы аналитиков, это не означает, что её акции обязательно должны дорожать. Рыночная стоимость зависит от ожидаемых будущих денежных потоков и мультипликаторов, которые инвесторы готовы за них платить.
Для NVIDIA особенно важна динамика валовой маржи. Её снижение может отражать изменения в структуре продукции, производственных затратах и конкурентной среде. Даже умеренное ухудшение рентабельности может существенно изменить долгосрочную оценку бизнеса с высокими ожиданиями роста.
Для NVIDIA особенно важна динамика валовой маржи. Её снижение может отражать изменения в структуре продукции, производственных затратах и конкурентной среде. Даже умеренное ухудшение рентабельности может существенно изменить долгосрочную оценку бизнеса с высокими ожиданиями роста.
Расширение инфраструктуры ИИ и рост прибыльности индустрии ИИ — не одно и то же. Пока инвесторы не увидят устойчивого роста денежных потоков от конечных пользователей, цены акций поставщиков оборудования продолжат снижаться.
Наиболее неблагоприятный сценарий развивается приблизительно следующим образом:
Дополнительный риск связан с кредитным рынком. Если инвесторы начнут сомневаться в способности операторов центров обработки данных обслуживать свои долги, кредитные спреды могут расшириться, а стоимость финансирования — вырасти.
Для NVDA главным риском остаётся снижение оценочных мультипликаторов на фоне неопределённости относительно будущей прибыльности и преемственности руководства.
Для Nasdaq 100 и SOX риск заключается в возможном распространении переоценки на весь полупроводниковый и технологический сектор.
Инвесторы постепенно переходят от оценки объёмов продаж оборудования к анализу экономической эффективности капитальных затрат крупнейших покупателей этого оборудования.
Базовый сценарий на следующие 1–2 торговые недели предполагает повышенную волатильность NVDA и технологических индексов с сохранением риска дальнейшего сжатия мультипликаторов. Для перехода к устойчивому восстановлению необходимы подтверждение инвестиционных планов клиентов, стабилизация прибыльности NVIDIA и восстановление доверия к её руководству.
Проблема NVIDIA больше не ограничивается оценкой одной технологической компании. Рынок проверяет, способен ли инвестиционный бум ИИ генерировать достаточную прибыль для всей цепочки участников. Ответ определит не только будущую динамику NVDA, но и устойчивость роста S&P 500.
Поэтому действуем разумно и избегаем ненужных рисков.
Официальный источник аналитики: xChief