Аналитика от брокера xChief: обзоры рынков

  • Автор темы Автор темы xChief Analytics
  • Дата начала Дата начала
  • Последнее обновление Обновлено:

xChief Analytics

Интересующийся
Регистрация
18 Окт 2026
Сообщения
26
Реакции
0
В этой теме собираются аналитические обзоры брокера xChief: валютный рынок, золото, нефть, фондовые индексы и криптовалюты. Новые обзоры добавляются ответами в эту тему по мере выхода на официальном сайте компании, в каждом сообщении есть ссылка на оригинал.

Отзывы клиентов и подробный обзор брокера: xChief — отзывы и обзор брокера.

Обсуждать обзоры и делиться своим мнением можно прямо здесь.

Материалы носят информационный характер и не являются инвестиционной рекомендацией.
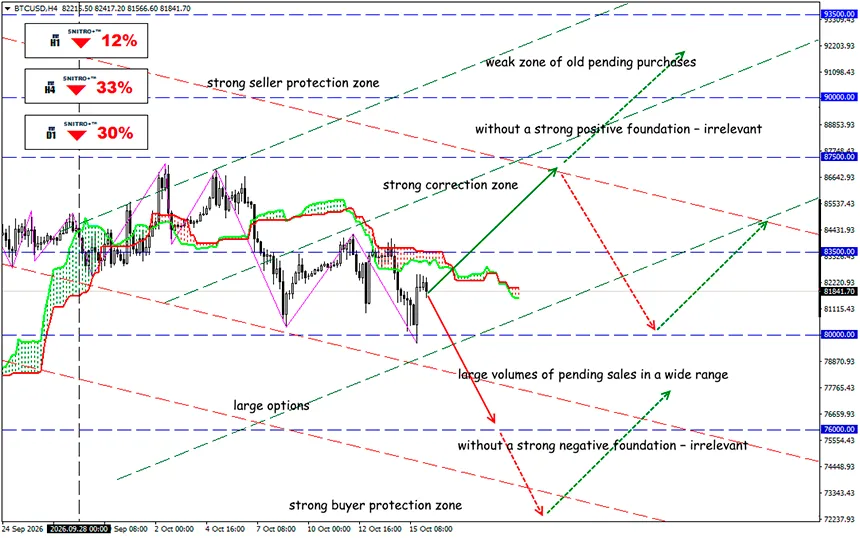

xchief_btcusd_16_10_78afcae472.webp


Buy: 83,500 (при уверенном пробое выше 83,000); цель 86,500-87,500; StopLoss 82,500

Sell: 80,000 (при сильных негативных фундаментальных факторах) ; цель 76,500-75,000; StopLoss 81,000

Биткоин превращается из альтернативного платёжного инструмента в стратегический финансовый актив. Но институционализация создаёт новые риски: зависимость от капитала фондов, политики Федеральной резервной системы и корпоративного долга. Политика США, институциональный капитал и ограниченное предложение меняют правила игры.

Главное противоречие современного рынка BTC заключается в изменении структуры спроса. Биткоин стал частью системы, для противостояния которой он был создан.

Криптовалюта была создана как децентрализованная система передачи стоимости без банковских посредников. Сегодня значительная доля инвестиционного спроса формируется через биржевые фонды, публичные компании и регулируемую финансовую инфраструктуру.

Для участников современного рынка это означает изменение механизма ценообразования. Ограниченная эмиссия остаётся фундаментальным преимуществом Биткоина, но краткосрочные движения цены всё больше определяются глобальной ликвидностью, стоимостью заимствований, потоками капитала в ETF и склонностью институциональных инвесторов к риску.

Другими словами, техническая децентрализация сети не гарантирует независимости рыночной цены BTC от традиционной финансовой системы.

И наиболее показательным провалом политики независимости Биткоина стала политика США: Вашингтон создал резерв, но не обеспечил устойчивого спроса.

Это различие имеет фундаментальное значение для оценки спроса. Сохранение монет, уже принадлежащих государству, сокращает потенциальное предложение, но не создаёт такого же покупательского давления, как регулярные закупки BTC за счёт бюджетных средств.

Дополнительный эффект политики США связан с регулированием стейблкоинов. Закон GENIUS Act, принятый в 2025 году, устанавливает федеральную нормативную базу для платёжных стейблкоинов. Это облегчает интеграцию цифровых активов в долларовую инфраструктуру, но не гарантирует роста стоимости BTC.

Фактически Вашингтон поддерживает развитие регулируемого криптовалютного рынка, одновременно укрепляя роль доллара в цифровых платежах.

Как можно говорить о независимости криптовалюты, когда сильные макроэкономические показатели США стали прямым источником давления на BTC, повышая ожидания ужесточения политики Федеральной резервной системы? В условиях ограничительной денежно-кредитной политики (и не только в США!) BTC остаётся чувствительным к изменениям доходности казначейских облигаций и переоценке рисковых активов.

Более того, криптовалютный рынок в целом находится под давлением распродаж акций технологических компаний, вызванных опасениями относительно долгового финансирования инфраструктуры ИИ.

Таким образом, никакое государственное признание криптовалюты пока не обеспечило широкого спроса на её использование в платежах. Инвестиционная стоимость BTC определяется прежде всего готовностью владельцев капитала сохранять его в своих портфелях, а не количеством продавцов, принимающих криптовалюту.

Конечно, Биткоин постепенно приобретает характеристики международного резервного инвестиционного актива, но пока не продемонстрировал способности стабильно выполнять функции расчётной валюты или защитного инструмента во время кризисов ликвидности.

Криптовалютная политика США создала важные правовые предпосылки для дальнейшего развития отрасли. Главная угроза заключается не в ограничениях технологии, а в формирующейся вокруг неё финансовой архитектуре: кредитном плече, корпоративном долге, концентрации хранения активов и потенциальных принудительных продажах.

Поэтому действуем разумно и избегаем ненужных рисков.


Официальный источник аналитики: xChief
 
Последнее редактирование модератором:
xChief Analytics

Интересующийся
Регистрация
18 Окт 2026
Сообщения
26
Реакции
0
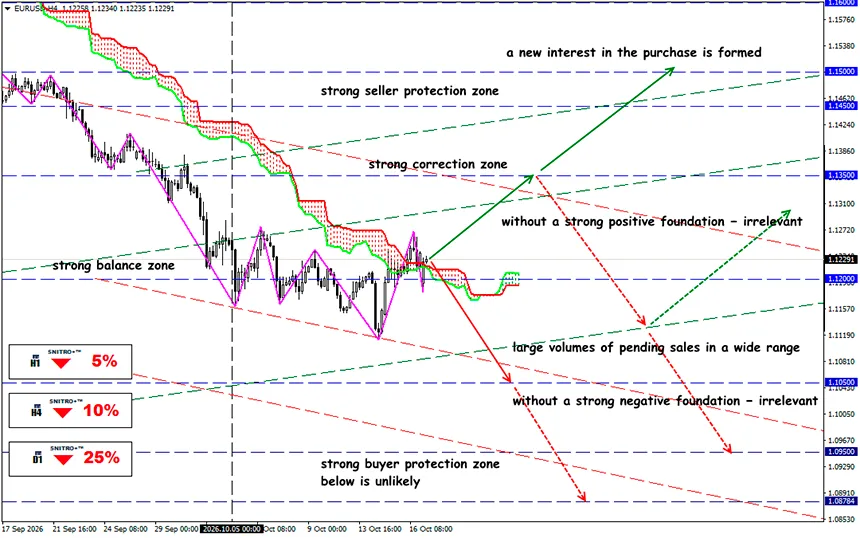
xchief_eurusd_19_10_e110f9c883.webp


Buy: 1.1300 (при сильных позитивных фундаментальных факторах) ; цель 1.1450-1.1500; StopLoss 1.1230

Sell: 1.1100 (при откате после повторного тестирования 1.1200) ; цель 1.1000-1.0950; StopLoss 1.1170

Трамп предупреждает об ответных мерах против европейских компаний. Борьба SpaceX за доступ к европейскому радиочастотному спектру грозит перерасти в масштабное противостояние между США и ЕС, затрагивающее акции технологических компаний, телекоммуникации и инвестиции в искусственный интеллект. Регуляторные и геополитические риски растут.

Администрация США предупредила Брюссель о возможных жёстких ответных мерах, если европейские регуляторы ограничат доступ американских компаний к стратегически важным сегментам рынка спутниковой связи.

В центре спора находится предложение Европейской комиссии от 27 мая 2026 года, предусматривающее пересмотр системы, регулирующей доступ операторов мобильной спутниковой связи к европейскому радиочастотному спектру.

Действующая система распределения прав на использование радиочастотного спектра была создана в 2008 году, а срок соответствующих разрешений должен истечь в мае 2027 года. Предлагаемые правила направлены на адаптацию европейского рынка к развитию низкоорбитальных спутниковых группировок и технологии Direct-to-Device (D2D), позволяющей обычным смартфонам напрямую подключаться к спутниковым сетям.

Для финансовых рынков значение этого спора выходит далеко за пределы спутниковой связи.

К числу крупных компаний, чьи позиции могут оказаться затронуты, относятся Microsoft, Amazon и Alphabet. Их облачные подразделения — Azure, AWS и Google Cloud — конкурируют за корпоративные и государственные контракты, включая проекты инфраструктуры искусственного интеллекта.

Разногласия между США и ЕС выходят за пределы спутникового рынка. В апреле 2025 года Европейская комиссия оштрафовала Apple на €500 million и Meta Platforms на €200 million за нарушение требований Закона о цифровых рынках (DMA). 23 июля 2026 года Google получила ещё два штрафа на общую сумму €890 million за нарушения правил конкуренции и ограничения возможностей сторонних компаний направлять потребителей к альтернативным каналам приобретения услуг.

США рассматривают значительные штрафы и дополнительные ограничения как потенциальные препятствия для инвестиций и конкуренции.

Главный экономический риск для Европы заключается в том, что стоимость цифровой инфраструктуры может расти быстрее, чем развиваются её собственные технологические возможности. Конфликт уже сопровождается конкретными корпоративными инициативами.

Крупные телекоммуникационные операторы Deutsche Telekom, Orange, Telefónica и Vodafone подписали письмо о намерениях совместно добиваться доступа к полосе радиочастотного спектра 2 GHz для развития мобильной спутниковой связи. Eutelsat потенциально может выиграть от европейской политики диверсификации поставщиков спутниковых услуг.

Если Вашингтон начнёт вводить торговые ограничения, под давлением могут оказаться европейские промышленные компании, автопроизводители и экспортёры потребительских товаров.

В среднесрочной перспективе спор может ускорить перераспределение инвестиций в пользу европейской цифровой инфраструктуры, одновременно увеличивая издержки международных технологических компаний.

Трейдеры могут рассмотреть короткие позиции по Nasdaq 100 и акциям европейских экспортно ориентированных компаний после подтверждённых пробоев ниже значимых уровней поддержки.

Для EUR/USD медвежий сигнал требует подтверждения усилением спроса на доллар и ухудшением макроэкономических ожиданий в Европе. Короткие позиции можно рассматривать после пробоя ниже локальной поддержки, подтверждённого укреплением DXY и расширением разницы доходностей в пользу США.

Если будет достигнут дипломатический компромисс и доходность казначейских облигаций снизится, трейдерам следует рассмотреть противоположный сценарий.

Поэтому действуем разумно и избегаем ненужных рисков.


Официальный источник аналитики: xChief
 

xChief Analytics

Интересующийся
Регистрация
18 Окт 2026
Сообщения
26
Реакции
0
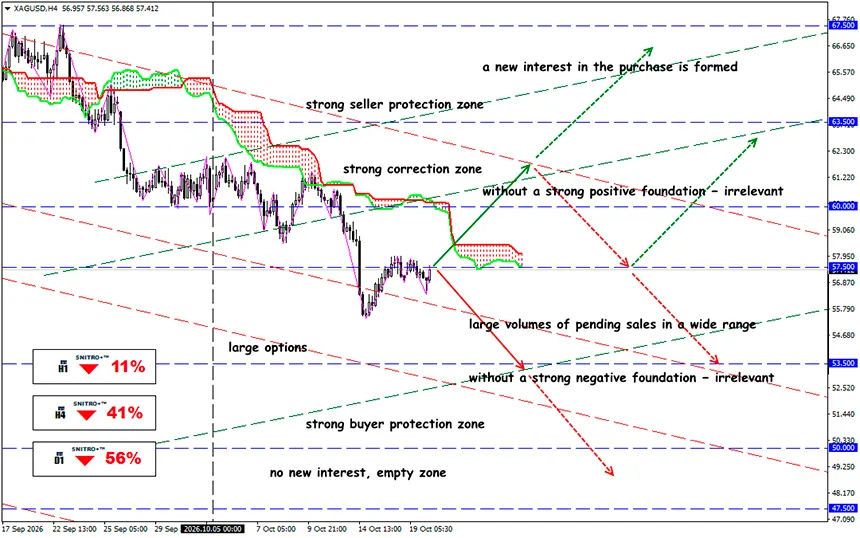
xchief_xagusd_10_2026_7f3195d110.webp


Buy: 58.50 (при сильных позитивных фундаментальных факторах); цель 61.50; StopLoss 57.80

Sell: 56.00 (при уверенном пробое уровня 56.50); цель 53.50-51.50; StopLoss 56.70

Снижение вероятности повышения ставки ФРС в октябре поддерживает драгоценные металлы, однако высокая доходность американских облигаций и ослабление промышленного спроса ограничивают восстановление серебра.

Серебро остаётся под давлением после резкого падения 14 октября, когда цены обвалились на 6.43%. Последующий отскок оказался недостаточно сильным, чтобы вернуть цены выше $59–60. Высокая доходность казначейских облигаций США и слабый промышленный спрос продолжают сдерживать рост.

Ключевым событием последних дней стала переоценка ожиданий относительно октябрьского решения ФРС по денежно-кредитной политике. По данным MarketWatch, 15 октября вероятность повышения ставки на заседании 27–28 октября составляла 33.8%. После заявлений председателя ФРС Уорша 16 октября вероятность сохранения ставок без изменений превысила 85%. Столь существенный сдвиг рыночных ожиданий не гарантирует положительной динамики драгоценных металлов.

Для серебра необходимо различать два сценария:

Пока рынки в основном закладывают в цены вероятность паузы, а не начало нового цикла смягчения денежно-кредитной политики.

Доходность американских облигаций остаётся главным препятствием.

Серебро не приносит купонного или процентного дохода. Поэтому даже без повышения ставки ФРС инвестиционный спрос может оставаться сдержанным. Для устойчивого ралли серебра необходимо одновременное выполнение трёх условий: снижение реальной доходности казначейских облигаций США, ослабление индекса доллара США (DXY) и стабилизация спроса на промышленные металлы. Пока нет подтверждения того, что эти условия складываются одновременно.

Однако денежно-кредитная политика объясняет лишь часть динамики XAG/USD. Согласно World Silver Survey 2026:

Это подчёркивает ключевое противоречие текущего рынка: физический дефицит предложения сохраняется даже при сокращении промышленного потребления.

Геополитические риски также остаются важным фактором ценообразования. Конфликт с участием Ирана, неопределённость вокруг поставок энергоносителей и напряжённость в международной торговле могут поддерживать спрос на драгоценные металлы.

Однако последствия для серебра неоднозначны.

Рост цен на нефть усиливает инфляционные риски и может вынудить ФРС дольше сохранять ограничительную денежно-кредитную политику. В то же время ухудшение перспектив мирового промышленного производства может сократить спрос на серебро как промышленное сырьё.

В результате золото может демонстрировать более сильную динамику, чем серебро, в периоды обострения геополитической напряжённости, особенно когда инвесторы предпочитают защитные активы с меньшей зависимостью от промышленного цикла.

Главный вывод для рынка: снижение вероятности повышения ставки уже частично учтено в ценах.

Серебро оказалось между двумя противоположными фундаментальными тенденциями.

С одной стороны, прогнозируемый структурный дефицит шестой год подряд, геополитические риски и инвестиционный спрос создают основу для среднесрочного восстановления цен. С другой стороны, высокая стоимость заимствований, сохраняющееся инфляционное давление и сокращение промышленного потребления ограничивают потенциал роста.

С одной стороны, прогнозируемый структурный дефицит шестой год подряд, геополитические риски и инвестиционный спрос создают основу для среднесрочного восстановления цен. С другой стороны, высокая стоимость заимствований, сохраняющееся инфляционное давление и сокращение промышленного потребления ограничивают потенциал роста.

Поэтому действуем разумно и избегаем ненужных рисков.


Официальный источник аналитики: xChief
 

xChief Analytics

Интересующийся
Регистрация
18 Окт 2026
Сообщения
26
Реакции
0
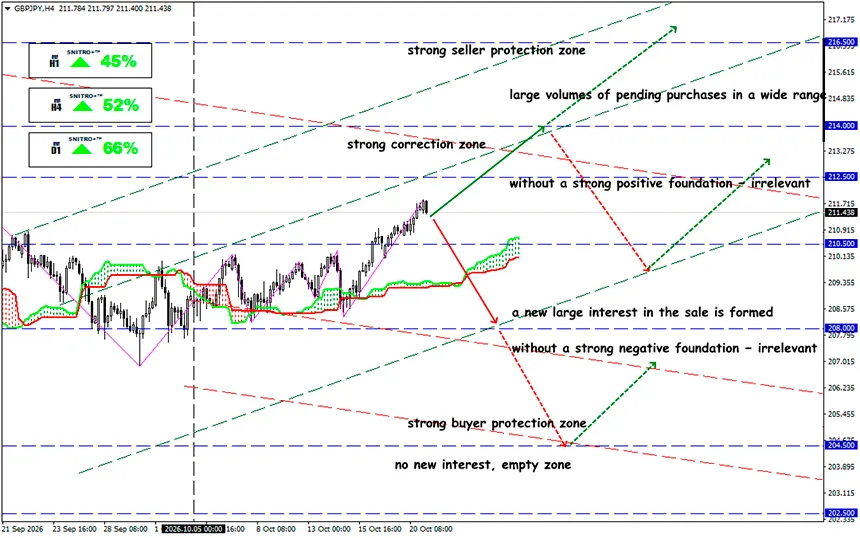
xchief_gbp_jpy_10_2026_37f0e12f24.webp


Buy: 212.50 (при сильных позитивных фундаментальных факторах); цель 214.50-215.50; StopLoss 211.80

Sell: 210.50 (при уверенном пробое уровня 211.00) ; цель 208.50; StopLoss 211.20

Иена готовится к очередному испытанию денежно-кредитной политикой. Долговые проблемы еврозоны ослабляют евро, тогда как высокая доходность британских активов поддерживает фунт. Валютный рынок вступает в период повышенной неопределённости.

Сегодня, 21 октября, рынки ожидают выступлений главы Банка Англии Бейли и президента ЕЦБ Лагард. Их комментарии относительно процентных ставок и инфляции могут изменить краткосрочные ожидания по основным кросс-курсам с японской иеной. Главный риск для обеих пар после решений центральных банков по процентным ставкам заключается в изменении ожиданий относительно темпов нормализации денежно-кредитной политики и будущей траектории японских процентных ставок. Возможны как спекулятивные движения, так и разворот среднесрочного тренда.

Повышение ставки Банком Японии всё ещё не гарантирует сильную иену

Дальнейшее укрепление иены зависит от трёх факторов.

Главный риск для продавцов иены — ускоренное сворачивание сделок carry trade.

Если участники рынка начнут одновременно сокращать длинные позиции по EUR/JPY и GBP/JPY, обе пары могут снижаться значительно быстрее, чем предполагает типичная реакция на изменение процентных ставок.

Даже если Япония ужесточит денежно-кредитную политику, разница процентных ставок останется благоприятной для европейских валют. Однако устойчивость стратегий carry trade зависит не только от уровня процентных ставок, но и от ожидаемых изменений валютных курсов.

Резкое укрепление иены всего на несколько процентов может уничтожить значительную часть годовой доходности стратегии, основанной на продаже JPY и покупке более доходных валют.

В настоящее время фунт выглядит сильнее, однако евро предлагает более привлекательную возможность для продажи. Вместо ставки на немедленное укрепление японской иены против всех валют более перспективный подход заключается в использовании различий между фундаментальными условиями еврозоны и Великобритании.

EUR/JPY находится под давлением долговых рисков и неопределённости относительно будущей политики ЕЦБ. Пока пара остаётся ниже 178.20, продажи на отскоках имеют преимущество перед покупками.

GBP/JPY, напротив, выигрывает от более широкой разницы процентных ставок и ожиданий ужесточения политики Банка Англии. Однако для подтверждения дальнейшего роста необходим устойчивый пробой выше 212.00, а затем 213.50.

В течение следующих четырёх недель предпочтительнее продавать EUR/JPY вблизи уровней сопротивления, тогда как покупки GBP/JPY оправданы только после технического подтверждения.

Главный фактор, способный сделать оба прогноза недействительными, — неожиданное ускорение нормализации денежно-кредитной политики Банка Японии. В таком случае преимущество фунта в доходности может оказаться недостаточным, чтобы защитить GBP/JPY от распродажи.

Поэтому действуем разумно и избегаем ненужных рисков.


Официальный источник аналитики: xChief
 

xChief Analytics

Интересующийся
Регистрация
18 Окт 2026
Сообщения
26
Реакции
0
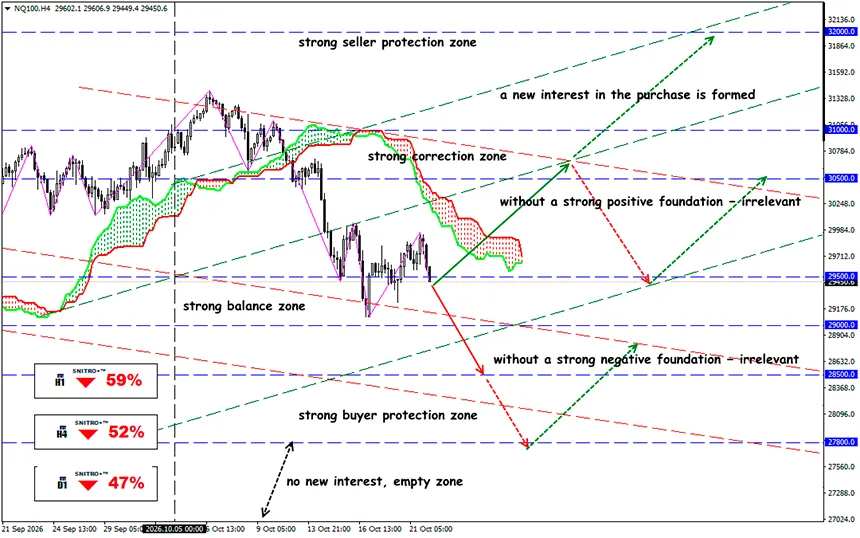
xchief_nq100_10_2026_f4758960a9.webp


Buy: 30,000 (при сильных позитивных фундаментальных факторах); цель 31,500; StopLoss 29,600

Sell: 29,000 (при решительном пробое выше 29,500); цель 27,500; StopLoss 29,400

Технологический сектор США оказался между рекордными инвестициями в искусственный интеллект и ограничительной денежно-кредитной политикой ФРС. Доходность казначейских облигаций выше 5% угрожает оценкам стоимости крупнейших технологических компаний, тогда как корпоративная отчётность проверит доходность инвестиций в ИИ и определит следующий тренд Nasdaq 100.

Следующее заседание FOMC состоится 27–28 октября и совпадёт с публикацией финансовых результатов крупных технологических компаний. Целевой диапазон ставки по федеральным фондам составляет 3.75–4.00%. Рынки обсуждают возможность дальнейшего ужесточения политики. Сценарий сохранения ставок без изменений уже заложен в цены, что интерпретируется как негативный фактор для Nasdaq. Результаты Microsoft, Alphabet и Amazon могут развернуть глобальный тренд.

Главная проблема технологического сектора — противоречие между высокими ожиданиями роста прибыли и дорогим капиталом. Инвесторы продолжают финансировать инфраструктуру ИИ, рассчитывая на долгосрочный рост выручки. Однако доходность 10-летних государственных облигаций США превышает 5%, повышая требования к будущей доходности акций.

Геополитическая ситуация на Ближнем Востоке создаёт дополнительное инфляционное давление. Нефть дороже $100 за баррель увеличивает производственные и транспортные издержки, осложняя возвращение инфляции к целевому уровню.

Для Microsoft, Alphabet, Apple и других транснациональных корпораций укрепление USD может снизить долларовую стоимость зарубежной выручки и прибыли. Однако влияние различается, поэтому финансовые отчёты следует оценивать, сопоставляя рост выручки в долларах США с ростом в постоянных валютах.

Если ФРС продолжит сокращать свой баланс или сохранять ограничительные финансовые условия, инвесторы могут потребовать более высокую премию за риск.

Для краткосрочных трейдеров важнейшим индикатором станет реакция Nasdaq 100 на изменения доходности американских облигаций.

Однако торговать исключительно на основе движения доходности казначейских облигаций не рекомендуется. Снижение доходности, вызванное опасениями рецессии, может сопровождаться падением цен на акции.

Для подтверждения направления рынка трейдерам следует одновременно отслеживать Nasdaq 100, доходность двухлетних и десятилетних казначейских облигаций, SOX

Технологический сектор США сохраняет долгосрочный потенциал роста благодаря ИИ, облачным вычислениям и автоматизации. Инвесторам нужны проекты, способные превращать инвестиции в устойчивую прибыль и свободный денежный поток.

Однако высокая стоимость капитала меняет инвестиционную логику. Это означает, что ФРС представляет для Nasdaq большую угрозу, чем слабые финансовые отчёты крупных компаний. Если ФРС будет сохранять высокие реальные процентные ставки, технологическим компаниям потребуется демонстрировать значительно более высокую рентабельность, чтобы оправдать свои текущие оценки стоимости.

В течение следующих четырёх недель главный риск для Nasdaq 100 заключается в возможном усилении ожиданий дальнейшего ужесточения денежно-кредитной политики в декабре и 2027 году.

С технической точки зрения индекс пока не подтвердил завершение коррекции. Восстановление выше 30,000–3,000 создаст условия для возвращения к октябрьским максимумам, тогда как пробой ниже 29,070 повысит вероятность новой волны продаж.

Учитывая текущий баланс фундаментальных и технических факторов, пока Nasdaq 100 остаётся ниже 30,600 пунктов, предпочтительна выжидательная стратегия с умеренно медвежьим уклоном.

Поэтому действуем разумно и избегаем ненужных рисков.


Официальный источник аналитики: xChief
 

xChief Analytics

Интересующийся
Регистрация
18 Окт 2026
Сообщения
26
Реакции
0
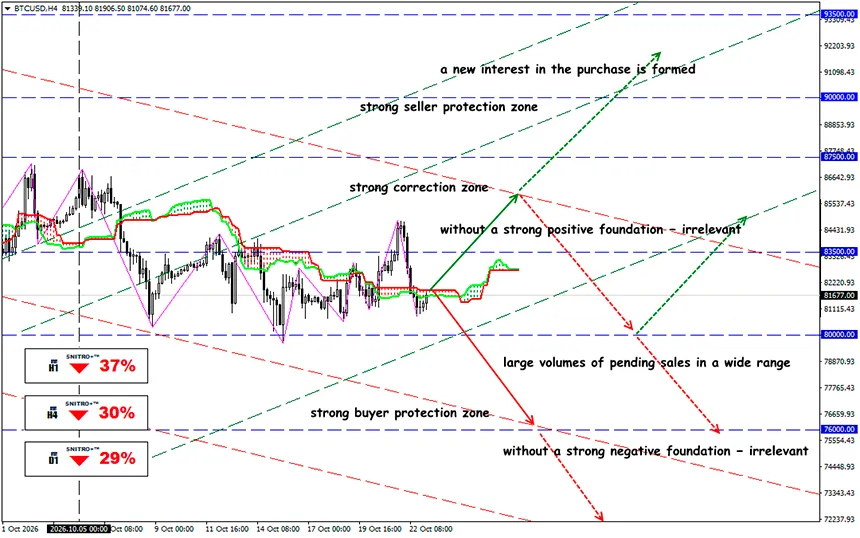
xchief_btcusd_23_10_626f0aec92.webp


Buy: 83,500 (при сильных позитивных фундаментальных факторах); цель 86,500-87,500; StopLoss 82,500

Sell: 80,000 (при решительном пробое выше 81,500) ; цель 76,500; StopLoss 81,000

Переход крупных майнеров к технологиям ИИ не снизил конкуренцию внутри сети Bitcoin. Вычислительные мощности восстановились, хешрейт BTC вновь превысил 1 ZH/s, сложность майнинга выросла на 5.92%, а прибыльность оборудования снижается. Для BTC это одновременно фундаментальная поддержка и риск усиления продаж в преддверии заседания ФРС.

К сожалению, укрепление сети не гарантирует роста рыночной цены токена.

Расширение сети повышает её устойчивость, но одновременно ухудшает экономические показатели операторов, неспособных компенсировать рост сложности более эффективным оборудованием или дешёвой электроэнергией.

Тем не менее сложность остаётся приблизительно на 9.9% ниже исторического максимума в 155.97 трлн BMD, зафиксированного в октябре 2025 года.

Изменения в отрасли носят структурный характер. Публичные майнинговые компании всё чаще рассматривают собственную энергетическую инфраструктуру как основу для развития центров обработки данных, способных поддерживать искусственный интеллект.

Стоимость высвобождаемого майнингового оборудования оценивается приблизительно в $1.5 млрд.

В отличие от майнинга Bitcoin, где выручка зависит от цены BTC, сложности сети и комиссий за транзакции, инфраструктура ИИ/HPC может генерировать более предсказуемые денежные потоки в рамках долгосрочных контрактов.

Это преимущество сопровождается высокими капитальными затратами: оборудование ASIC, разработанное для SHA-256, нельзя просто перепрофилировать для запуска современных моделей ИИ. Более того, переход к ИИ требует использования электроэнергии, помещений, систем охлаждения и новых протоколов управления.

По данным TheEnergyMag, 14 исследованных компаний потратили $18.6 млрд за сопоставимый отчётный квартал. Для шести операторов, уже получающих выручку от HPC, медианная оценка регулярной выручки составляла приблизительно $180 за МВт·ч в диапазоне $86–300.

Публичные майнинговые компании постепенно превращаются в гибридные энергетические и вычислительные предприятия. Цены их акций всё меньше зависят исключительно от динамики BTC и всё больше — от стоимости финансирования, сроков строительства центров обработки данных и способности монетизировать вычислительные мощности.

Прямой зависимости между ростом хешрейта и повышением цены BTC нет.

Высокий хешрейт подтверждает способность сети адаптироваться к масштабной трансформации майнинговой отрасли, но сам по себе не формирует сигнал на покупку BTC/USD.

В среднесрочной перспективе перераспределение оборудования и развитие энергетической инфраструктуры укрепляют устойчивость Bitcoin.

В краткосрочной перспективе повышение сложности до 140.58 трлн BMD при хешпрайсе около $37 создаёт дополнительное давление на прибыльность майнинга. Это увеличивает вероятность того, что некоторые майнеры начнут расходовать свои резервы и продавать BTC.

Для BTC/USD денежно-кредитная политика США остаётся важнейшим краткосрочным фактором. В преддверии заседания ФРС предпочтителен осторожный подход с контролируемым риском. Устойчивый пробой выше $82,500 улучшит краткосрочные перспективы покупателей, тогда как потеря уровня $80,700 создаст условия для более глубокой коррекции.

Среднесрочный прогноз остаётся умеренно позитивным при условии сохранения поддержки на уровне $77,800–80,000 и отсутствия дальнейшего ухудшения глобальных условий ликвидности.

Поэтому действуем разумно и избегаем ненужных рисков.


Официальный источник аналитики: xChief
 

xChief Analytics

Интересующийся
Регистрация
18 Окт 2026
Сообщения
26
Реакции
0
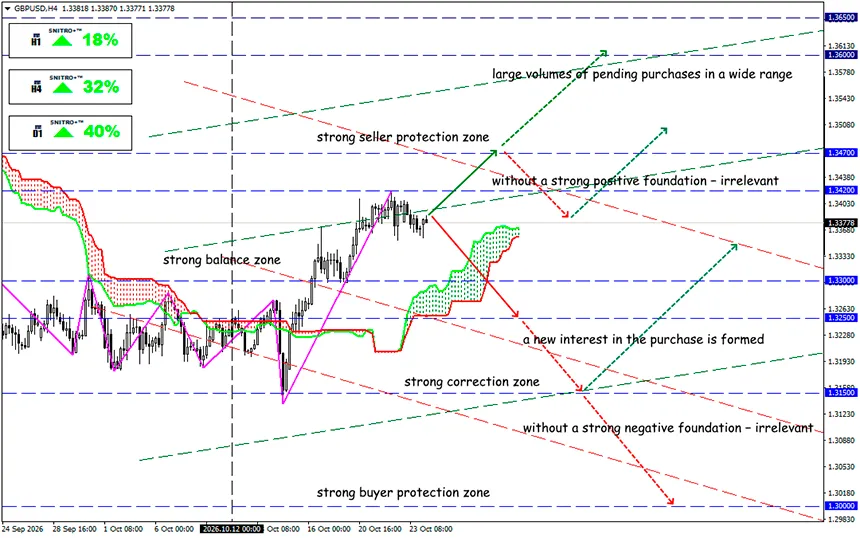
xchief_gbpusd_10_2026_393302bf04.webp


Buy: 1.3420 (при сильных позитивных фундаментальных факторах) ; цель 1.3600-1.3650; StopLoss 1.3350

Sell: 1.3250 (на откате после повторного тестирования 1.3350) ; цель 1.3100-1.3050; StopLoss 1.3320

Бюджет Великобритании станет проверкой доверия инвесторов к государственному долгу и очередным испытанием для британского фунта. Высокая инфляция, рост доходности государственных облигаций и сокращение бюджетного резерва ограничивают пространство для манёвра правительства. Новые налоги могут укрепить доверие кредиторов, но одновременно замедлить экономический рост.

28 октября министр финансов Великобритании Джон Хили представит осенний бюджет Палате общин. После бюджетного заявления Управление бюджетной ответственности (OBR) опубликует обновлённый прогноз экономических и бюджетных перспектив (Economic and Fiscal Outlook), включая прогнозы экономического роста, инфляции, государственных заимствований и долговой нагрузки до 2031/32 финансового года.

Главный вопрос заключается не в том, какие новые налоги будут введены, а в том, сможет ли правительство обеспечить устойчивость государственных финансов в условиях высоких процентных ставок и энергетического шока.

В марте бюджетный резерв правительства относительно установленных бюджетных правил составлял приблизительно £24 млрд. Однако последующий рост доходности облигаций увеличил ожидаемые расходы на обслуживание долга. В преддверии бюджета рыночные оценки доступного резерва сократились приблизительно до £10–12 млрд. Это предварительная оценка, а не опубликованный результат нового прогноза OBR.

Существующие политические обязательства ограничивают возможности правительства повышать основные ставки подоходного налога, НДС и взносов национального страхования для работающего населения. Поэтому инвесторы сосредоточены на потенциальных изменениях менее крупных налогов, налоговых льгот и механизмов увеличения бюджетных доходов.

Для валютного рынка важны три механизма.

Главный вывод для трейдеров: бюджет, направленный на ужесточение налогово-бюджетной политики, не обязательно означает укрепление фунта.

Бюджет будет опубликован всего за восемь дней до следующего заседания BoE 5 ноября. В сентябре BoE утвердил многолетний план сокращения оставшегося портфеля государственных облигаций, предусматривающий ежегодные продажи на £20 млрд и среднегодовое сокращение портфеля приблизительно на £46 млрд до конца 2034 года. Это поддерживает дополнительное предложение облигаций на рынке.

В начале октября доходность 30-летних государственных облигаций Великобритании превысила 6%, достигнув приблизительно 6.05%, тогда как доходность 10-летних облигаций протестировала область 5.53%. К 21 октября эти показатели снизились приблизительно до 5.83% и 5.40% соответственно.

Одновременный рост доходности 30-летних британских государственных облигаций, расширение спредов относительно сопоставимых иностранных облигаций и снижение GBP/USD будут указывать на увеличение премии за риск Великобритании, а не просто на ожидания повышения процентных ставок.

Традиционно ослабление GBP поддерживает выручку международных корпораций, выраженную в фунтах стерлингов, при пересчёте их долларовых доходов в фунты. Однако этот эффект неодинаков для всех отраслей. Поэтому оценка влияния бюджета требует сравнения FTSE 100 с более ориентированным на внутренний рынок FTSE 250, а не опоры на динамику одного индекса.

Валютные курсы зависят от доверия, а не только от процентных ставок. Даже благоприятная реакция рынка на бюджет Великобритании не гарантирует продолжения роста GBP/USD: более жёсткая риторика ФРС может развернуть пару в тот же день.

Базовый сценарий предполагает повышенную волатильность GBP/USD в диапазоне 1.3200–1.3500 с возможностью последующего направленного пробоя. Текущая техническая структура умеренно благоприятствует фунту, однако сопротивление на уровне 1.3400–1.3420 ещё не преодолено.

Для среднесрочных трейдеров наиболее обоснованная стратегия — дождаться публикации OBR, оценить реакцию рынка британских государственных облигаций, а затем подтвердить направление после решения ФРС. До этого открытие крупной направленной позиции сопряжено со значительным спекулятивным риском.

Поэтому действуем разумно и избегаем ненужных рисков.


Официальный источник аналитики: xChief
 

xChief Analytics

Интересующийся
Регистрация
18 Окт 2026
Сообщения
26
Реакции
0
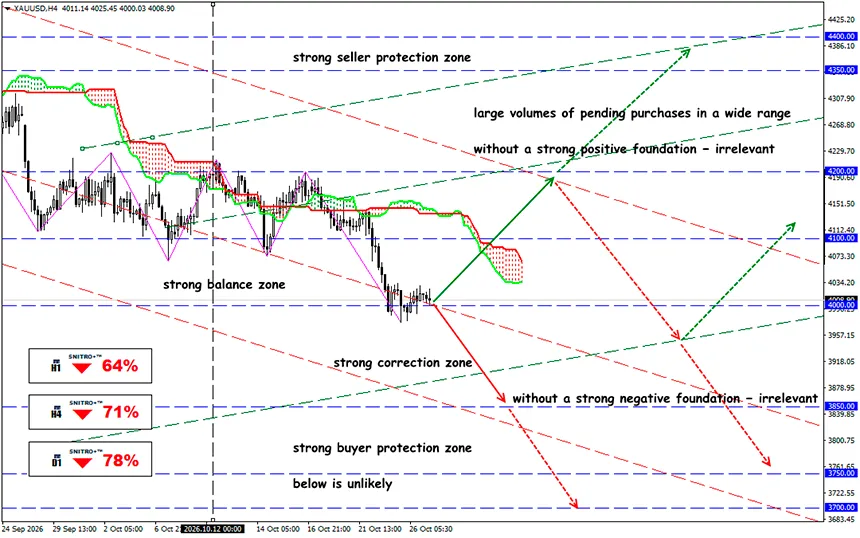
xchief_xauusd_10_2026_a646b3dd7e.webp


Buy: 4,100.00 (при сильных позитивных фундаментальных факторах); цель 4,350.00; StopLoss 4,030.00

Sell: 3,900.00 (на откате после повторного тестирования 4,000); цель 3,650.00; StopLoss 3,970.00

Вероятность того, что ФРС сохранит процентные ставки без изменений, чрезвычайно высока, однако решение 28 октября и двойное влияние данных по ВВП/PCE 29 октября могут изменить ожидания относительно неблагоприятного решения FOMC в декабре. Институциональный капитал готовится к сценарию будущего ужесточения денежно-кредитной политики.

Инвесторы торгуют не абсолютным уровнем процентных ставок, а изменениями ожидаемой траектории денежно-кредитной политики США.

ФРС примет решение до публикации двух важных макроэкономических отчётов, способных изменить ожидания на декабрь. По данным CME FedWatch, рынок оценивает вероятность сохранения ФРС ставок на уровне 3.75–4.00% 28 октября приблизительно в 88%, тогда как вероятность повышения на 25 базисных пунктов составляет 12%. Иными словами, сохранение ставок без изменений в октябре не станет бычьим сигналом.

ФРС примет решение до публикации двух важных макроэкономических отчётов, способных изменить ожидания на декабрь. По данным CME FedWatch, рынок оценивает вероятность сохранения ФРС ставок на уровне 3.75–4.00% 28 октября приблизительно в 88%, тогда как вероятность повышения на 25 базисных пунктов составляет 12%. Иными словами, сохранение ставок без изменений в октябре не станет бычьим сигналом.

Для дальнейшего роста доходности потребуется катализатор: более жёсткий сигнал от ФРС или неожиданно высокая инфляция.

Коррекция после исторического ралли усиливает давление на золото.

Согласно доступным данным CFTC, снижение цен на золото сопровождалось относительно стабильным открытым интересом и сокращением торговых объёмов. Такая динамика не даёт однозначного подтверждения массовой ликвидации долгосрочных позиций, но и не доказывает готовность покупателей немедленно восстановить восходящий тренд.

Для профессиональных трейдеров последовательность сигналов важнее попыток заранее предсказать направление каждого инструмента.

Краткосрочный прогноз по золоту — от нейтрального до негативного, с риском резкого отскока, если ожидания относительно декабрьского решения по ставке станут более мягкими. В среднесрочной перспективе медвежья техническая структура сохраняется, пока золото торгуется ниже $4,120–4,260. В долгосрочной перспективе потенциал восстановления ещё не исчерпан, однако для его реализации необходимо подтверждение разворота.

Главная зона противостояния — $4,000. Удержание этой области и возвращение выше $4,030 позволят покупателям протестировать $4,075 и $4,120–4,135. Пробой ниже $3,975 создаст условия для продолжения коррекции к $3,950–3,930 и потенциально к $3,900.

Даже неожиданно высокая инфляция PCE не гарантирует снижения XAU/USD, если одновременно ухудшатся перспективы экономического роста и начнут падать реальные процентные ставки.

Поэтому наиболее сильный торговый сигнал после 29 октября появится при совпадении трёх факторов: изменения ожиданий относительно декабрьского решения ФРС, направленного движения реальной доходности и технического пробоя XAU/USD.

Поэтому действуем разумно и избегаем ненужных рисков.


Официальный источник аналитики: xChief
 

xChief Analytics

Интересующийся
Регистрация
18 Окт 2026
Сообщения
26
Реакции
0
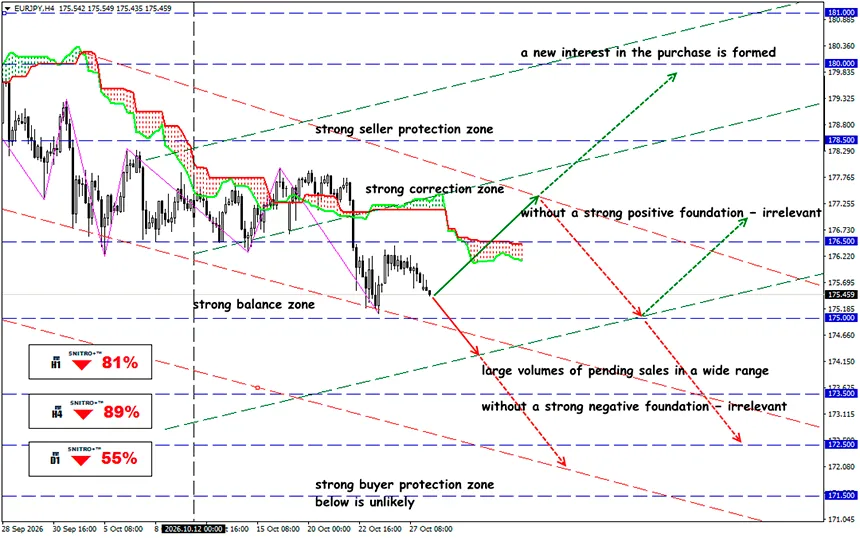
xchief_eurjpy_10_2026_f9ba35fd8d.webp


Buy: 176.50 (при сильных позитивных фундаментальных факторах); цель 178.50; StopLoss 175.80

Sell: 174.50 (при уверенном пробое выше 175.00) ; цель 172.50; StopLoss 175.20

Доходность французских облигаций приблизилась к 5%, а спред доходности относительно Германии превысил 150 базисных пунктов. Риски суверенного долга провоцируют очередную волну продаж. Трейдерам необходимо оценить вероятность распада еврозоны и перспективы всех активов, связанных с евро.

Европа осознаёт, что повышение процентных ставок больше не гарантирует укрепления единой валюты. Доходность французских государственных облигаций растёт, инвесторы требуют дополнительную премию за бюджетные и политические риски, а ЕЦБ пытается сдержать инфляцию, одновременно предотвращая потрясения на рынке суверенного долга.

К сожалению, 28 октября доходность 10-летних французских облигаций OAT достигла приблизительно 4.965%, тогда как сопоставимые немецкие Bund торговались с доходностью около 3.382%. Разница составила приблизительно 158.3 базисного пункта.

Когда доходность OAT растёт быстрее доходности Bund, рынок сигнализирует об увеличении премии за риск, характерный именно для Франции, а не просто об общем ужесточении финансовых условий в Европе. Однако для полномасштабного кризиса потребуются дополнительные тревожные признаки: распространение продаж на другие страны, ухудшение ликвидности, проблемы с размещением новых выпусков облигаций и напряжённость в банковской системе. Пока распространение кризисных явлений затрагивает преимущественно Францию и не представляет собой полномасштабного повторения кризиса суверенного долга 2010–2012 годов. Тем не менее рынок рассматривает такое распространение как вполне реальную возможность.

Дефицит бюджета Франции значительно превышает ориентир в 3% ВВП, установленный европейскими бюджетными правилами. Бюджетное давление усиливается по мере погашения старых облигаций и выпуска новых.

Этот процесс может создать самоподдерживающийся цикл роста расходов на обслуживание долга.

В настоящее время признаков полной потери доступа к рынку нет. По данным LSEG, на аукционе 15 октября Франция разместила облигации на €13.25 млрд, при этом совокупный коэффициент покрытия заявками составил 2.28. Это свидетельствует о сохранении спроса, хотя инвесторы по-прежнему недовольны ситуацией и требуют более высокой доходности.

Социальные протесты во Франции становятся дополнительным фактором, осложняющим реализацию бюджетной политики.

После масштабных беспорядков 17–18 октября французские акции и облигации оказались под давлением. Утром 19 октября индекс CAC 40 снижался приблизительно на 1.18%, а доходность 10-летних OAT находилась около 4.84%. Особенно чувствительными оказались компании, ориентированные на внутренний рынок, включая розничную торговлю, гостинично-ресторанный бизнес и банки.

Важным событием стало рейтинговое решение Moody's от 23 октября. Агентство сохранило суверенный рейтинг Франции на уровне Aa3 с негативным прогнозом. Это временно ослабило опасения относительно немедленного понижения рейтинга, но не решило структурных проблем.

Завтра, 29 октября, ЕЦБ проведёт очередное заседание по денежно-кредитной политике. Возможны три принципиально разные реакции.

Для евро важны не сами политические протесты, а их влияние на вероятность принятия бюджета, стоимость государственного финансирования и устойчивость банковского сектора.

Если парламентские разногласия во Франции задержат принятие бюджетных решений, инвесторы могут потребовать дополнительную премию за риск даже без очередного понижения суверенного рейтинга.

Фактор французского долга может сильнее повлиять на EUR/JPY, чем на EUR/USD, если европейские риски одновременно спровоцируют сокращение операций carry trade и повышение спроса на защитные активы.

В то же время трейдерам необходимо учитывать решение Банка Японии и возможные изменения ожиданий относительно денежно-кредитной политики Японии.

Поэтому действуем разумно и избегаем ненужных рисков.


Официальный источник аналитики: xChief
 

AJGUL

Интересующийся
Регистрация
18 Ноя 2018
Сообщения
37
Реакции
4
Возраст
39
Французский долг сейчас реально давит на единую валюту, так что лезть в покупки по евройене раньше 176.50 рановато. Сам пока присматриваюсь к шорту при пробое 174.50.
 
Назад
Сверху