

xChief Analytics
Интересующийся
- Регистрация
- 18 Окт 2026
- Сообщения
- 18
- Реакции
- 0
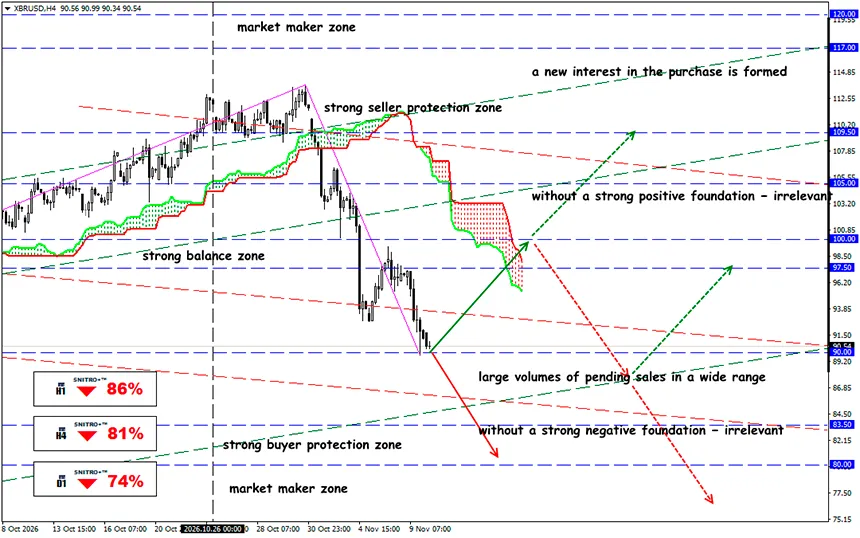
Buy: 92.50 (при сильных позитивных фундаментальных факторах); цель 95.50-97.50; StopLoss 91.80
Sell: 87.50 (при уверенном пробое выше 90.00); цель 85.50-83.50; StopLoss 88.20
Brent потеряла почти 6% за один день после заявлений Трампа о снижении риска дальнейших ударов по Ирану. Рынок сокращает премию за военный риск, хотя атаки на суда продолжаются, а условия мирного соглашения ещё не согласованы.
Главный риск — очередная переоценка нефти в случае провала переговоров. Однако Ормузский пролив остаётся зоной военного риска, а позиции США и Ирана продолжают расходиться.
Принципиально важно различать три показателя: добычу нефти, экспортные отгрузки и фактическую доставку сырой нефти конечным покупателям. Их динамика может существенно различаться. Именно это расхождение позволяет определить, насколько обоснованно...
До начала военного конфликта через Ормузский пролив ежедневно транспортировалось приблизительно 20 миллионов баррелей сырой нефти и нефтепродуктов. Согласно исследованию IEA, опубликованному в феврале, в 2025 году через пролив проходило 14.95 миллиона баррелей сырой нефти и конденсата и 4.93 миллиона баррелей нефтепродуктов. Совокупный поток составлял 19.87 миллиона баррелей в сутки, или приблизительно четверть мировой морской торговли нефтью.
Рынок реагирует прежде всего на изменения политической риторики, тогда как физическая безопасность судоходства остаётся ограниченной. Фактические потоки поставок дают мало оснований для оптимизма.
Ирак и Кувейт особенно уязвимы, поскольку их возможности перенаправлять значительные объёмы через существующие обходные трубопроводы ограничены. У Саудовской Аравии и ОАЭ есть альтернативные маршруты, но их пропускной способности также недостаточно для полной замены довоенных объёмов транзита. Кроме того, инфраструктура Саудовской Аравии остаётся уязвимой для ударов.
Сколько нефти фактически покидает Персидский залив?
Данные о судоходстве за начало ноября показывают необычное расхождение между видимой активностью танкеров и оценками фактического экспорта. Существуют причины, по которым статистика AIS может недооценивать реальные потоки.
Согласно независимому аналитическому исследованию Рива Хейворда от 8 ноября, за семь дней, завершившихся 3 ноября, через пролив и связанные с ним непрозрачные маршруты проходило в среднем приблизительно 11.5 миллиона баррелей в сутки, что эквивалентно 67% соответствующего довоенного уровня. Ещё более широкий показатель региональных поставок, включая альтернативные терминалы, достиг 19.3 миллиона баррелей в сутки, или 83% прежнего объёма.
Для нефтяного рынка это принципиальное различие.
Если опираться исключительно на количество судов с активной AIS, можно ошибочно заключить, что почти весь региональный экспорт остановился. Использование более широких оценок грузопотоков показывает менее критичную картину, хотя логистика остаётся существенно нарушенной.
Разница в динамике Brent и WTI особенно показательна. Международный эталон потерял на 1.47 процентного пункта больше, чем его американский аналог. Это соответствует более высокой чувствительности Brent к рискам, затрагивающим морские поставки из Персидского залива.
Снижение физической цены ещё не доказывает, что глобальный нефтяной баланс нормализовался. Поставки могут осуществляться через защищённые коридоры, альтернативные экспортные терминалы или за счёт использования накопленных запасов.
Устранение краткосрочного дефицита не означает, что риск логистических проблем исчез.
Возвращение танкеров на основной маршрут поставок зависит не только от политического решения вновь открыть пролив. Судовладельцы и страховщики должны получить приемлемые гарантии безопасности. Если ставки фрахта и страховые премии останутся высокими, физическая нефть продолжит поступать покупателям с повышенными логистическими затратами, даже если цены фьючерсов на Brent снизятся.
Для исчезновения премии за военный риск недостаточно прекращения крупных ударов, но пока рынок получает оптимистичные сигналы об окончании конфликта, распродажа нефти может продолжаться. Однако повторные попытки атак вынуждают участников рынка сохранять защитные позиции.
Поэтому действуем разумно и избегаем ненужных рисков.
Официальный источник аналитики: xChief