

xChief Analytics
Интересующийся
- Регистрация
- 18 Окт 2026
- Сообщения
- 10
- Реакции
- 0
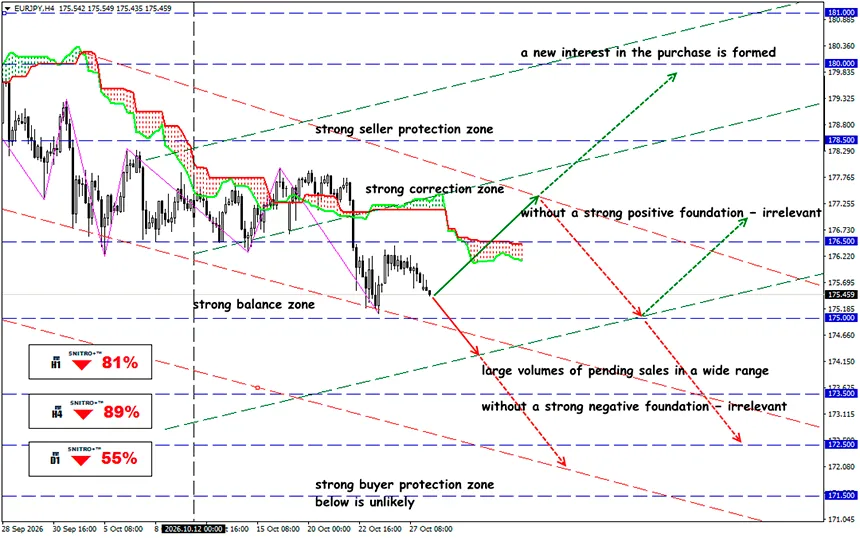
Buy: 176.50 (при сильных позитивных фундаментальных факторах); цель 178.50; StopLoss 175.80
Sell: 174.50 (при уверенном пробое выше 175.00) ; цель 172.50; StopLoss 175.20
Доходность французских облигаций приблизилась к 5%, а спред доходности относительно Германии превысил 150 базисных пунктов. Риски суверенного долга провоцируют очередную волну продаж. Трейдерам необходимо оценить вероятность распада еврозоны и перспективы всех активов, связанных с евро.
Европа осознаёт, что повышение процентных ставок больше не гарантирует укрепления единой валюты. Доходность французских государственных облигаций растёт, инвесторы требуют дополнительную премию за бюджетные и политические риски, а ЕЦБ пытается сдержать инфляцию, одновременно предотвращая потрясения на рынке суверенного долга.
К сожалению, 28 октября доходность 10-летних французских облигаций OAT достигла приблизительно 4.965%, тогда как сопоставимые немецкие Bund торговались с доходностью около 3.382%. Разница составила приблизительно 158.3 базисного пункта.
Когда доходность OAT растёт быстрее доходности Bund, рынок сигнализирует об увеличении премии за риск, характерный именно для Франции, а не просто об общем ужесточении финансовых условий в Европе. Однако для полномасштабного кризиса потребуются дополнительные тревожные признаки: распространение продаж на другие страны, ухудшение ликвидности, проблемы с размещением новых выпусков облигаций и напряжённость в банковской системе. Пока распространение кризисных явлений затрагивает преимущественно Францию и не представляет собой полномасштабного повторения кризиса суверенного долга 2010–2012 годов. Тем не менее рынок рассматривает такое распространение как вполне реальную возможность.
Дефицит бюджета Франции значительно превышает ориентир в 3% ВВП, установленный европейскими бюджетными правилами. Бюджетное давление усиливается по мере погашения старых облигаций и выпуска новых.
Этот процесс может создать самоподдерживающийся цикл роста расходов на обслуживание долга.
В настоящее время признаков полной потери доступа к рынку нет. По данным LSEG, на аукционе 15 октября Франция разместила облигации на €13.25 млрд, при этом совокупный коэффициент покрытия заявками составил 2.28. Это свидетельствует о сохранении спроса, хотя инвесторы по-прежнему недовольны ситуацией и требуют более высокой доходности.
Социальные протесты во Франции становятся дополнительным фактором, осложняющим реализацию бюджетной политики.
После масштабных беспорядков 17–18 октября французские акции и облигации оказались под давлением. Утром 19 октября индекс CAC 40 снижался приблизительно на 1.18%, а доходность 10-летних OAT находилась около 4.84%. Особенно чувствительными оказались компании, ориентированные на внутренний рынок, включая розничную торговлю, гостинично-ресторанный бизнес и банки.
Важным событием стало рейтинговое решение Moody's от 23 октября. Агентство сохранило суверенный рейтинг Франции на уровне Aa3 с негативным прогнозом. Это временно ослабило опасения относительно немедленного понижения рейтинга, но не решило структурных проблем.
Завтра, 29 октября, ЕЦБ проведёт очередное заседание по денежно-кредитной политике. Возможны три принципиально разные реакции.
Для евро важны не сами политические протесты, а их влияние на вероятность принятия бюджета, стоимость государственного финансирования и устойчивость банковского сектора.
Если парламентские разногласия во Франции задержат принятие бюджетных решений, инвесторы могут потребовать дополнительную премию за риск даже без очередного понижения суверенного рейтинга.
Фактор французского долга может сильнее повлиять на EUR/JPY, чем на EUR/USD, если европейские риски одновременно спровоцируют сокращение операций carry trade и повышение спроса на защитные активы.
В то же время трейдерам необходимо учитывать решение Банка Японии и возможные изменения ожиданий относительно денежно-кредитной политики Японии.
Поэтому действуем разумно и избегаем ненужных рисков.
Официальный источник аналитики: xChief